СМАРТЛАБ публикует новости компаний, фондового рынка и инвестиционного сообщества. В ленте есть финансовые события и материалы для наблюдения за рынком.

76 600подписчиков0переходов0просмотров страницы

Подписчики и просмотры публикации — из публичного предпросмотра Telegram; переходы и просмотры страницы — с сайта. Обновлено 16.10.2026

О канале

СМАРТЛАБ публикует новости компаний, фондового рынка и инвестиционного сообщества. В ленте есть финансовые события и материалы для наблюдения за рынком. Корпоративные сообщения соседствуют с обсуждением инструментов и реакции участников рынка. Канал подходит для знакомства с повесткой, но не заменяет проверку документов эмитентов.

Аудитория канала

Число подписчиков из публичного предпросмотра Telegram. Сохраняем реальные замеры при обновлении данных. Разрыв линии означает перерыв в замерах более трёх дней.

Первый замер: 76 600 подписчиков (16.10.26). График появится после следующего замера в другой день.

Перед подпиской

Доступ
Публичный канал
Язык публикаций
Русский
Формат
текстовые публикации, фотографии, видео, ссылки. Видны в веб-предпросмотре.
Кому подходит
Читателям финансовых новостей и участникам инвестиционного сообщества.
Последняя известная публикация
16.10.2026, 15:57:06 МСК
Проверка адреса
Адрес Telegram ответил — 16.10.2026, 16:49:39 МСК. Успешный HTTP-ответ не подтверждает действительность приглашения.
Предпросмотр Telegram
Получен 16.10.2026, 16:13:18 МСК. Это не подтверждает действительность закрытого приглашения.
Редакционная проверка сведений
16.10.2026

Принадлежность канала редакцией не подтверждена.

Как проверяются данные →

История изменений

Сохраняется с момента подключения журнала. Смена адреса сама по себе не подтверждает сохранение владельца.

  • — Доступность адреса: unknown → reachableИсточник: Фоновая HTTP-проверка адреса Telegram

Последние публикации

Обновляются раз в 2 дня
СМАРТЛАБ@smartlabnews
Изображение публикации

Топ акций с двузначной доходностью Ситуация на рынке остается сложной — несмотря на недавний рост, по большому счету на нем мало что изменилось. В такие непростые для рынка времена дивиденды становятся особенно ценными. Во-первых, их выплата показывает устойчивость бизнеса, а во-вторых, инвесторы видят отдачу от своих вложения (что очень важно с точки зрения психологии). Cyberwish составил топ акций с лучшей див. доходностью (прогноз на 12 месяцев). Ну и добавил немного авторских комментариев. 👉ВсеИнструменты = 15-17%. Если вы удивлены, то значит не следили за отчетами компании. А эти отчеты рвут шаблоны — растут EBITDA, прибыль, FCF и т. д. Плюс были подняты деньги с «дочки», а раньше это всегда намекало на выплату дивидендов 👉Сургут = 14-18%. Чем выше курс доллара на 31 декабря, тем выше будут выплаты. Главный минус — это сложность таких прогнозов (которые вечно ошибаются) 👉Лукойл = 14-17%. Тут с прогнозами чуть полегче, но тоже есть риски — цены на нефть слишком волатильны, а Минфину очень нужны деньги (и новые налоги) 👉Башнефть = 14-15%. Тут нужно помнить о демпфере, который могут пересмотреть (что снизит прибыль от переработки) 👉НМТП = 13-15%. Крепкий и надежный актив, который платит выше 50% прибыли. Среди рисков — возможные атаки и вездесущие налоги 👉Сбербанк = 14,5-15,5%. Классно, прогнозируемо, надежно… А что еще нужно для полного счастья? 👉ДОМ.PФ = 14-15%. Результаты банка переубедили даже такого скептика, как я. Растет по всем показателям, а капитала хватает для выплаты дивидендов 👉Хэдхантер = 13-15%. Рынок труда остается слабым, но у компании нет долгов и издержек, и вся прибыль идет на выплаты. Настоящая кэш-машина 👉Татнефть = 11-15%. Делает ставку на переработку, что сейчас очень выгодно. Из рисков — тот же демпфер и возможные атаки на (!) единственный НПЗ 👉МТС = 13-14%. Недавно изменил свою политику — дивиденды станут ниже, зато часть денег пойдет на байбэк 👉Мосбиржа = 12-14%. Что бы ни произошло, казино всегда будет в плюсе. И очень хорошо, что казино начало работать над издержками 👉МРСК ЦП = 13-14%. Благодаря реформе расходы снизились, а тарифы растут опережающими темпами. Но сам сектор максимально непрозрачен 👉Транснефть = 11-14%. Считается квази-облигацией, стабильно платящей дивиденды. Но минус в том, что тарифы устанавливаются гос-вом (и в 2027 году рост будет ниже инфляции) 👉Ленэнерго = 11,5-12,5%. Самая популярная фишка в секторе. Из минусов — отсутствие «огонька» и перспектив для сильного роста 👉Совкомбанк = 9-12%. Банк выиграл от снижения ставки, и его прибыль может достичь 100 млрд. рублей. Тогда и дивиденды пройдут по верхней планке прогноза https://smart-lab.ru/mobile/topic/1363309 😍 СМАРТЛАБ | 📲 MAX | 👉 ВК
СМАРТЛАБ@smartlabnews
Изображение публикации

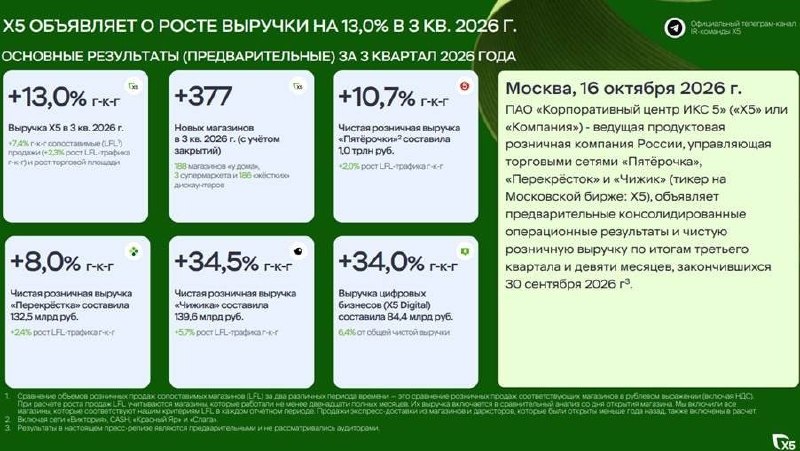
X5 ускорилась в третьем квартале: трафик растет, Чижик прибавляет 35% выручки, а онлайн становится заметнее X5 представила операционные результаты за 3 квартал 2026 года. Отчет выглядит сильным: несмотря на замедление продовольственного рынка летом, группа сохранила двузначный рост и продолжила набирать обороты по ключевым форматам Выручка 3 квартал выросла на 13% г/г до 1,31 трлн рублей, а за 9 месяцев – на 11,4%, до 3,79 трлн рублей. Сопоставимые продажи прибавили 7,4%, рост обеспечивался не только средним чеком: LFL-трафик увеличился на 2,3% Для ритейла это важный момент. В июле–августе физический рынок продовольствия замедлился до 3,1% г/г, а продовольственная инфляция в третьем квартале составила 4,8%. Т. е. динамику X5 нельзя списать только на рост цен 👉Что происходит с основными сетями Главным бизнесом остается Пятёрочка. Ее чистая розничная выручка выросла на 10,7%, превысив 1 трлн рублей. LFL-продажи увеличились на 7,1%, трафик – на 2%. «Перекрёсток» прибавил 8% по выручке, LFL-продажи выросли на 7,4%, а трафик – на 2,4% Наиболее быстро растущим форматом остается Чижик. Выручка увеличилась на 34,5% до 139,6 млрд рублей, сопоставимые продажи – на 9%, а трафик – сразу на 5,7%. За год количество магазинов Чижика выросло на 30% и достигло 3 782 точек. Дискаунтер давно стал отдельным крупным бизнесом внутри группы, выйдя за пределы экспериментального формата 👉Экспансия продолжается, но уже без прежней гонки за площадями За третий квартал X5 открыла 377 новых магазинов с учетом закрытий: 188 Пятёрочек, 186 Чижиков и 3 Перекрёстка. Год назад прирост был выше – 715 магазинов. Многие сети сейчас замедляют темпы открытия магазинов, фокусируясь на наиболее перспективных локациях Группа переходит к более сбалансированному росту. На конец сентября под управлением X5 находился 30 981 магазин, а торговая площадь за год выросла на 5,7%. Для инвесторов это плюс, т.к. чем крупнее сеть, тем важнее не просто открывать новые точки, а наращивать выручку и трафик с уже существующей базы 👉Онлайн становится все заметнее Еще один важный драйвер – X5 Digital. Выручка цифровых бизнесов выросла на 34% до 84,4 млрд рублей, а GMV – на 35,6%, почти до 100 млрд рублей за квартал. Цифровые направления уже обеспечили около 1,2 п.п. из общего 13%-го роста выручки группы. В пиковый день сентября X5 выполнила более 681 тыс. онлайн-заказов, а экспресс-доставка была доступна уже более чем из 11 тыс. магазинов Интересно и то, что количество заказов растет быстрее среднего чека: за год заказов стало на 39,2% больше, тогда как средний чек экспресс-доставки почти не изменился. Это говорит скорее о расширении аудитории и частоты использования сервиса, чем просто об инфляционном росте корзины 👉X5 все больше монетизирует свою экосистему Помимо классического ритейла компания постепенно развивает направления, которые раньше почти не влияли на общую картину Объем рекламных услуг X5 Media достиг 9,8 млрд рублей, а количество цифровых рекламных поверхностей выросло на 18% до 86 тыс. Франшиза «ОКОЛО» расширилась до 8 768 магазинов в 59 регионах, а доходы X5 Логистики в третьем квартале выросли на 77% до 13,2 млрд рублей Отдельно стоит отметить программу лояльности: число активных клиентов X5 Клуба достигло 84,8 млн человек. Для ритейлера такого масштаба это уже огромная база данных о покупательском поведении, которую можно использовать и в маркетинге, и в рекламе, и в персонализации предложений 👉Подводим итоги У группы одновременно растут LFL-продажи, трафик, онлайн, рекламный бизнес, логистика и франчайзинг. Особенно хорошо выглядит сочетание трех факторов: положительный трафик, быстрорастущий Чижик и все более заметный вклад цифровых направлений Главный вопрос для инвестора – во что такой рост превращается на уровне EBITDA, маржи и свободного денежного потока. Чем крупнее становится бизнес, тем важнее уже не скорость расширения сама по себе, а способность конвертировать ее в прибыль. По операционке третий квартал у #X5 выглядит уверенно, теперь ждем